この記事のポイント
- 発生主義とは、現金の入出金にかかわらず、取引に伴う費用や収益が発生した時点で会計処理を行う考え方である。
- 発生主義・現金主義・実現主義の違いは計上タイミングにあり、伝統的な企業会計原則では、費用は発生主義、収益は実現主義によって認識するのが基本となる。
- 発生主義は、掛取引や未払費用、引当金、減価償却などに活用され、取引を適切な期間に反映することで各期間の損益を把握しやすくなる。
「この売上は今月なのか翌月なのか」、「経費はいつ計上すべきか」など、経理業務では計上タイミングの判断に迷う場面が少なくありません。
会計には、取引をいつ計上するかについて、発生主義、現金主義、実現主義という考え方があります。
それぞれ収益や費用を認識するタイミングが異なるため、その違いを理解しておくことが重要です。
今回の記事では、発生主義の基本的な考え方から、現金主義・実現主義との違い、具体的な仕訳、メリット・デメリット、発生主義が活用される場面まで、経理担当者向けにわかりやすく解説します。
発生主義とは
発生主義とは、現金の入出金のタイミングにかかわらず、取引に伴う費用や収益が発生した時点で会計処理を行う考え方です。
費用や収益を、その発生した期間に対応させて計上することで、各期間の損益を適切に把握できます。
発生主義が必要とされる理由
発生主義が必要とされるのは、現金の動きだけでは取引の実態をとらえきれないためです。
企業会計原則の損益計算書原則では、費用および収益を「その発生した期間に正しく割当てられるように処理しなければならない」と定めており、この期間帰属の考え方が発生主義の土台となっています。
例えば、消耗品をクレジットカードで購入した場合、代金が口座から引き落とされる日ではなく、原則として購入した時点で費用を計上します。
このように、現金がまだ動いていなくても、取引の事実が生じた時点で帳簿に反映するのが発生主義の考え方です。
※参考資料:企業会計基準委員会「企業会計原則・同注解」
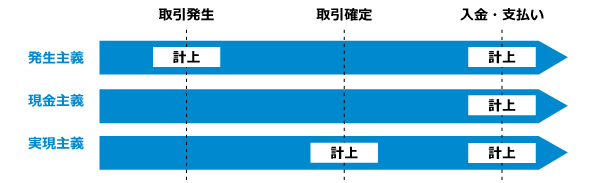
現金主義・実現主義との違いは「計上タイミング」
会計では、費用や収益をいつ計上するかについて、発生主義のほかに「現金主義」、「実現主義」という考え方があります。
この3つはそれぞれ、計上のタイミングが異なります。
| 発生主義 |
取引が発生した時点で計上する |
| 現金主義 |
現金や預金の収支があった時点で計上する |
| 実現主義 |
収益について、商品・サービスの提供などによって実現した時点で認識する |
現金主義
実際に現金や預金が増減した日に売上・経費を計上する、最もシンプルな方法です。
手元の資金の動きと帳簿の数字が一致するため管理しやすい一方、取引の実態を反映しにくいという側面があります。
実現主義
商品やサービスを提供し、その対価として現金を受け取ったり、売掛金を計上したりできる状態になった時点で、収益を計上する考え方です。
商品の注文を受けただけでは収益を計上せず、商品を納品して売上を計上できる状態になった時点で収益を認識します。
これにより、まだ確定していない見込みの売上が計上されることを防ぎます。
例えば、10月に商品を納品してその時点で売上の認識要件を満たし、11月に代金が入金されたケースでは、発生主義・実現主義なら10月に、現金主義なら11月に計上します。
このように、同じ取引でも、どの考え方を用いるかによって計上するタイミングが異なります。
費用収益対応の原則と発生主義・実現主義の関係
伝統的な企業会計原則では、費用は発生主義、収益は実現主義によって認識する考え方が基本とされています。
費用を発生主義で認識するのは、費用が発生した期間に正しく割り当て、適正な期間損益を計算するためです。
一方、収益を実現主義で認識するのは、未確定の見込み利益の計上を避け、財務諸表の信頼性を保つためです。
また、会計には、一定期間の売上(収益)と、その売上を得るためにかかった費用を対応させて計上する「費用収益対応の原則」があります。
収益とそれに対応する費用を同じ期間に反映することで、費用と収益の計上時期がずれて各期間の利益が過大・過小になることを防ぐ考え方です。
例えば、10万円で仕入れた商品を当月に15万円で販売した場合、売上15万円と売上原価10万円を同じ月に計上することで、その月の利益5万円を適切に把握できます。
会計業務を効率化!
かんたんクラウド会計
電子帳簿保存法・電子取引に対応!スタートアップの方、中小企業・小規模事業者の方に最適!クラウドだからこそ実現するプロから選ばれる会計・給与ソフトをだれでも簡単に!
発生主義と現金主義の仕訳
発生主義と現金主義では、同じ取引でも仕訳のタイミングや使う勘定科目が異なります。
発生主義では、掛取引など、取引の発生と現金の受け払いのタイミングが異なる場合、取引の発生時と決済時の2段階で仕訳を行います。
一方、現金主義では、原則として現金や預金の入出金があった時点で仕訳を行います。
商品を掛で仕入れたときの仕訳
1万円の商品を掛けで仕入れ、後日代金を支払うケースで比較します。
発生主義
発生主義では、仕入日に費用を認識するとともに買掛金を計上し、支払日にその買掛金を消し込む2回の仕訳を行います。
取引の発生と、その後の決済をそれぞれ記録するためです。
仕入日
| 借方 |
金額 |
貸方 |
金額 |
| 仕入れ |
10,000 |
買掛金 |
10,000 |
支払日
| 借方 |
金額 |
貸方 |
金額 |
| 買掛金 |
10,000 |
普通預金 |
10,000 |
現金主義
現金主義では、仕入日には仕訳を行わず、支払日に1回だけ仕訳します。
仕入日
仕訳なし
支払日
| 借方 |
金額 |
貸方 |
金額 |
| 仕入れ |
10,000 |
普通預金 |
10,000 |
商品を掛で販売したときの仕訳
2万円の商品を掛けで販売し、後日入金されるケースです。
発生主義
発生主義による会計処理では、納品・請求時に売掛金と売上を計上し、入金日に売掛金を消し込みます。
納品・請求時
| 借方 |
金額 |
貸方 |
金額 |
| 売掛金 |
20,000 |
売上 |
20,000 |
入金日
| 借方 |
金額 |
貸方 |
金額 |
| 普通預金 |
20,000 |
売掛金 |
20,000 |
現金主義
現金主義では、納品・請求時には仕訳を行わず、入金日に1回だけ仕訳します。
納品・請求時
仕訳なし
入金日
| 借方 |
金額 |
貸方 |
金額 |
| 普通預金 |
20,000 |
売上 |
20,000 |
このように、発生主義と現金主義では売上や費用を計上するタイミングが異なるため、月次で見ると利益額にも違いが生じます。
会計業務を効率化!
かんたんクラウド会計
電子帳簿保存法・電子取引に対応!スタートアップの方、中小企業・小規模事業者の方に最適!クラウドだからこそ実現するプロから選ばれる会計・給与ソフトをだれでも簡単に!
発生主義のメリット・デメリットと活用できる場面
発生主義には、経営判断に役立つメリットがある一方で、運用上の注意点もあります。
ここでは、発生主義のメリット・デメリットと、実際に活用される場面を順に確認していきます。
発生主義の2つのメリット
現金の動きだけでは把握できない取引も帳簿に反映できる
未払い・未回収の取引も計上されるため、売掛金や買掛金など、将来の入出金につながる債権・債務も把握できます。
現金主義では把握しにくい取引も反映できるのが、発生主義のメリットです。
各期間の損益を正確に把握できる
取引を発生した期間に対応させて計上するため、費用収益対応の原則に基づいた期間損益計算ができ、その期間の経営成績を実態に即してとらえやすくなります。
発生主義の2つのデメリット
帳簿上の利益と手元資金にズレが生じやすい
発生主義では入金前でも売上を計上するため、帳簿上は黒字でも、手元の資金が不足することがあります。
そのため、利益が出ているかどうかだけでなく、資金に余裕があるかどうかも別途把握・管理することが重要です。
資金繰りが悪化すれば、利益が出ていても支払いができず、黒字倒産に至る可能性もあります。
記帳や管理の手間が増える
掛取引では取引の発生時と決済時の2回に分けて仕訳を行うほか、売掛金・買掛金の消込作業も必要になります。
入出金時の記帳で済む現金主義に比べ、経理業務の負担は大きくなります。
発生主義が活用される4つの場面
発生主義は、主に掛取引・未払費用・引当金・減価償却の4つの場面で活用されます。
いずれも、現金の入出金のタイミングだけで判断せず、取引の発生や費用を帰属させる期間に基づいて会計処理を行うものです。
| 場面 |
内容 |
| 掛取引(買掛金) |
商品を後払いで仕入れる取引 |
| 未払費用 |
給与や経費などが翌月払いとなるもの |
| 引当金 |
将来の賞与などに備えてあらかじめ計上するもの |
| 減価償却 |
固定資産の取得原価を、その使用期間(耐用年数)にわたって費用配分するもの |
このように、発生主義の考え方は、現金の動きだけでは適切に把握できない費用や取引を各期間に反映するために用いられます。
※本記事の内容は掲載日時点での情報です。
会計業務を効率化!
かんたんクラウド会計
電子帳簿保存法・電子取引に対応!スタートアップの方、中小企業・小規模事業者の方に最適!クラウドだからこそ実現するプロから選ばれる会計・給与ソフトをだれでも簡単に!
**********
会計業務を適切に進めるには、発生主義、現金主義、実現主義それぞれの考え方と違いを理解しておくことが重要です。
特に発生主義では、現金の入出金だけでなく、取引が発生したタイミングをとらえて会計処理を行うことで、各期間の損益を適切に把握できます。
今回紹介した3つの考え方の違いや仕訳、発生主義が活用される場面を押さえ、日々の適切な会計処理に役立てていきましょう。