年末調整では、従業員の年間収入や各種控除をもとに所得税額を再計算し、毎月の給与などから源泉徴収した税額との過不足を精算します。
手続きを進めるには、まず従業員から必要な申告書を提出してもらう必要があります。
ここでは、年末調整で使用する主な申告書の種類を確認していきましょう。
年末調整で主に使用する申告書
年末調整で、企業が従業員から回収・確認する主な書類は以下の通りです。
| 書類 |
内容 |
| 給与所得者の扶養控除等(異動)申告書 |
年間の扶養状況や本人情報を確定させる書類。配偶者や扶養親族の有無にかかわらず、原則として社内で年末調整を受けるすべての給与所得者が提出する。 |
| 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書 |
本人、配偶者、特定親族の年間所得⾒積額に応じた控除額の算定を集約して1枚で行うための申告書。 |
| 給与所得者の保険料控除申告書 |
生命保険料、地震保険料、社会保険料、iDeCoなどの掛金控除を受ける従業員が提出する申告書。 |
| 給与所得者の住宅借入金等特別控除申告書 |
2年目以降の住宅ローン控除を受ける従業員が提出する申告書。 |
これらの書類は、10月下旬から11月上旬にかけて従業員へ配布し、11月中旬から12月上旬にかけて回収・検算を実施するのが標準的な流れです。
前年から変更がない場合の簡易な申告書
2025年から「簡易な申告書」が導入されました。
これは、前年に提出した「給与所得者の扶養控除等(異動)申告書の記載事項」から異動(変更)がない場合、用紙の余白などに異動がない旨を記載して提出することで大部分の情報の記載を省略できる仕組みです。
ただし、本人の住所や家族構成、扶養親族等の所得見積額など、前年に提出した申告書の記載事項に変更がある場合は使用できず、通常通りの記入が必要となります。
※参考資料:国税庁「簡易な扶養控除等申告書に関するFAQ(源泉所得税関係)」
今なら3ヶ月無料トライアル実施中!
Edge Tracker 年末調整申告
だれでも簡単に年末調整を電子化!年末調整業務の改善とコストダウンで、従業員と管理部門の業務効率化を実現するクラウドサービスです。直感的でストレスフリーな操作性を3ヶ月無料で体験ください。
2026年の年末調整では、基礎控除や給与所得控除、扶養親族等の所得要件など、申告内容に関わる税制改正が行われています。
ここでは、年末調整の申告書を記入・確認するうえで特に押さえておきたい変更点を確認していきましょう。
※関連記事:2026年の年末調整は「178万円の壁」に注意!実務前に押さえたい改正内容をまとめてチェック
178万円の壁・扶養親族等の所得要件
令和8年度の税制改正で、基礎控除額(最大104万円)と給与所得控除額の最低保障額(74万円)が引き上げられ、給与収入のみの場合の課税最低限は178万円となりました。
これはいわゆる「178万円の壁」と呼ばれています。
この改正に連動し、扶養控除や配偶者控除等の対象となる親族の所得要件も以下のように緩和されています。
| 扶養親族等の区分 |
2025年分の要件
(給与収入換算) |
2026年分からの改正後要件
(給与収入換算) |
| 控除対象扶養親族 |
合計所得金額 58万円以下(123万円以下) |
合計所得金額 62万円以下(136万円以下) |
| 同一生計配偶者 |
合計所得金額 58万円以下(123万円以下) |
合計所得金額 62万円以下(136万円以下) |
| ひとり親の生計を一にする子 |
合計所得金額 58万円以下(123万円以下) |
合計所得金額 62万円以下(136万円以下) |
| 勤労学生 |
合計所得金額 85万円以下(150万円以下) |
合計所得金額 89万円以下(163万円以下) |
※参考資料:国税庁「令和8年4月源泉所得税の改正のあらまし」
これにより、前年と家族構成が変わっていなくても、パートやアルバイトで働く家族の給与収入が136万円以下であれば、2026年から新たに扶養控除等の対象となる場合があります。
経理担当者は、従業員に判定基準の変更を周知し、家族の2026年中における収入見積額を正しく確認・再判定してもらう必要があります。
特定扶養親族と「特定親族」の区分と申告上の注意点
19歳以上23歳未満(2004年1月2日〜2008年1月1日生まれ)の親族については、アルバイトなどによる収入額に応じて以下の2つの区分へ明確に分かれます。
| 区分 |
控除額 |
条件 |
| 特定扶養親族 |
63万円 |
19歳以上23歳未満の親族で、合計所得金額が62万円以下(給与収入のみの場合136万円以下) |
| 特定親族 |
最小3万円~最大63万円
(所得金額に応じて段階的に減額適用) |
生計を一にする19歳以上23歳未満の親族(配偶者や事業専従者を除く)で、合計所得金額が62万円超123万円以下(給与収入のみの場合136万円超197万円以下) |
今なら3ヶ月無料トライアル実施中!
Edge Tracker 年末調整申告
だれでも簡単に年末調整を電子化!年末調整業務の改善とコストダウンで、従業員と管理部門の業務効率化を実現するクラウドサービスです。直感的でストレスフリーな操作性を3ヶ月無料で体験ください。
ここからは、実務で重要となる「給与所得者の扶養控除等(異動)申告書」と「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」について、改正ポイントや実務上の注意点を交えながら、具体的な書き方を解説します。
給与所得者の扶養控除等(異動)申告書の書き方
2026年の給与所得者の扶養控除等(異動)申告書について、各ブロックの書き方と注意すべき実務ポイントを解説します。
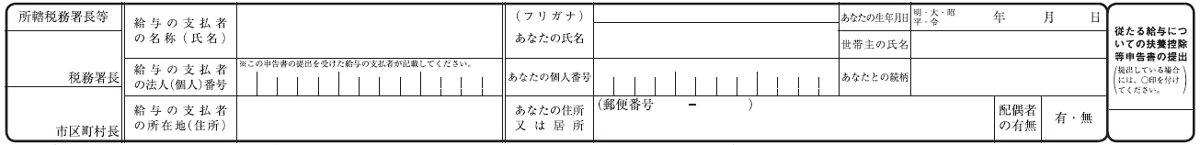
① 基本情報(共通)欄
所轄税務署長名、給与支払者の名称・所在地、本人の氏名・個人番号・住所・生年月日・世帯主氏名・続柄・配偶者の有無を記入します。
注意点:
引っ越しによる住所変更や世帯主の変更は記入漏れが発生しがちなため、前年から変更がないかよく確認しましょう。
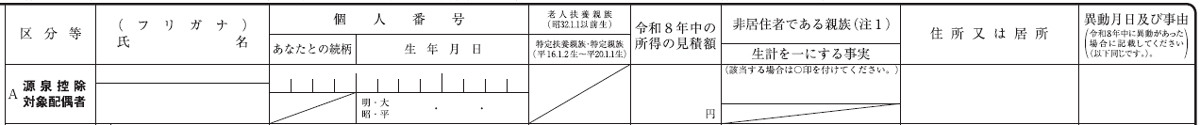
②「A 源泉控除対象配偶者」欄
本人の年間所得見積額が900万円以下で、生計を一にする配偶者の年間所得見積額が95万円以下(給与収入だけの場合、給与収入が169万円以下)であるときに記入します。
注意点:
所得の見積額欄に記入する金額は手取りや支給総額ではなく「所得金額」です。給与所得者の場合には給与収入の金額から給与所得控除額を差し引いた金額が給与所得の金額となります。
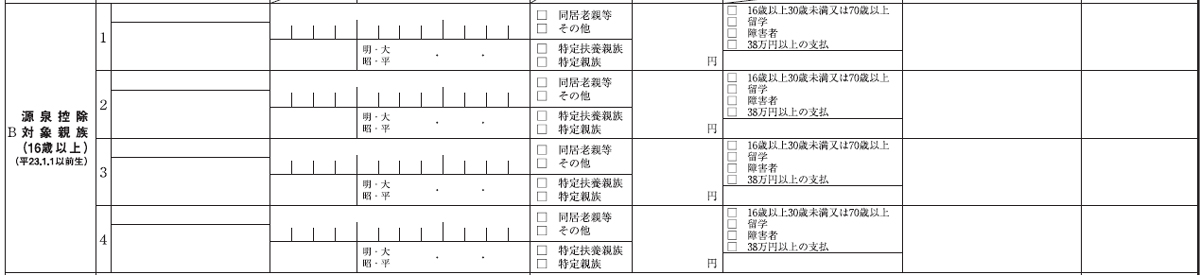
③「B 源泉控除対象親族(16歳以上)」欄
16歳以上の控除対象扶養親族に加え、19歳以上23歳未満の特定親族のうち、合計所得金額が100万円以下の人を記入します。
改正ポイント:
「控除対象扶養親族」から「源泉控除対象親族」へと名称が変更されています。
注意点:
所得要件が62万円以下に緩和されたことで、新たに扶養対象となる家族の記載漏れがないか再確認しましょう。
④「C 障害者、寡婦、ひとり親又は勤労学生」欄
本人、同一生計配偶者、または扶養親族が障害者に該当する場合や、本人が寡婦・ひとり親・勤労学生に該当する場合にチェックを付けます。
改正ポイント:
勤労学生控除の所得要件が「89万円以下(給与収入163万円以下)」へ緩和されたため、チェック時の所得要件を正しく確認しましょう。
注意点:
障害者控除を適用する場合は、「障害者の内容」欄に記載する手帳の種類・交付年月日・障害の程度などの記入漏れが発生しがちなため、よく確認しましょう。
⑤「D 他の所得者が控除を受ける扶養親族等」欄
夫婦共働きなどで、同じ世帯の別の所得者(配偶者など)が子ども等の扶養控除を受ける場合に記入します。
注意点:
同じ子どもを夫婦双方の申告書で重複して扶養控除対象とすることはできません。夫婦共働きなどの場合は、どちらが控除を受けるか事前に確認してもらうよう案内しましょう。
⑥「住民税に関する事項」欄
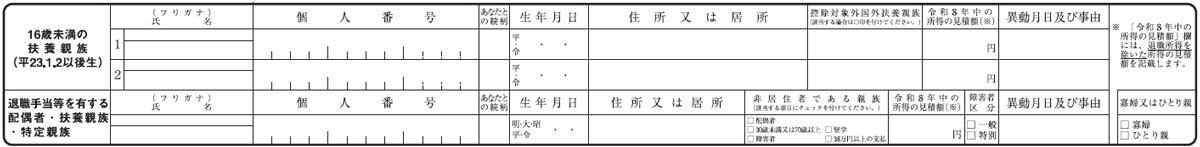
16歳未満の年少扶養親族の情報や、退職手当等を有する配偶者・親族情報を記入します。
注意点:
16歳未満の子どもは所得税の控除対象外ですが、住民税の非課税判定に必要です。記載漏れが多い項目ですので注意しましょう。
※参考資料:国税庁「給与所得者の扶養控除等(異動)申告書」
給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書の書き方
1枚の用紙にまとめられた「給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書」の各枠の計算手順とポイントは以下の通りです。
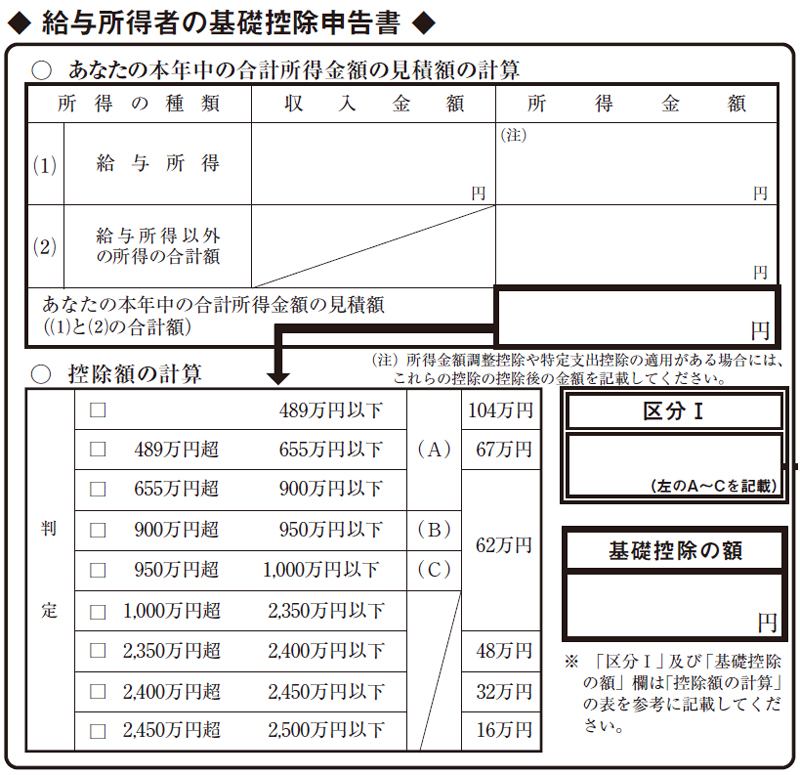
① 給与所得者の基礎控除申告書
従業員本人の年間給与収入見積額から給与所得控除額を差し引いたうえで、他の所得と合算して合計所得金額を計算し、枠下の判定表に従って基礎控除額を算出します。
改正ポイント:
令和8年分は基礎控除額が最大104万円となります。また、給与所得の算定にあたっては、改定後の給与所得控除の最低保障額(74万円)に対応した計算式を使用します。
注意点:
12月の賞与見込みが大きく外れると本人の合計所得金額が変動し、基礎控除や配偶者控除の判定区分が変わる可能性があるため、見込み給与や賞与の集計漏れがないよう注意しましょう。
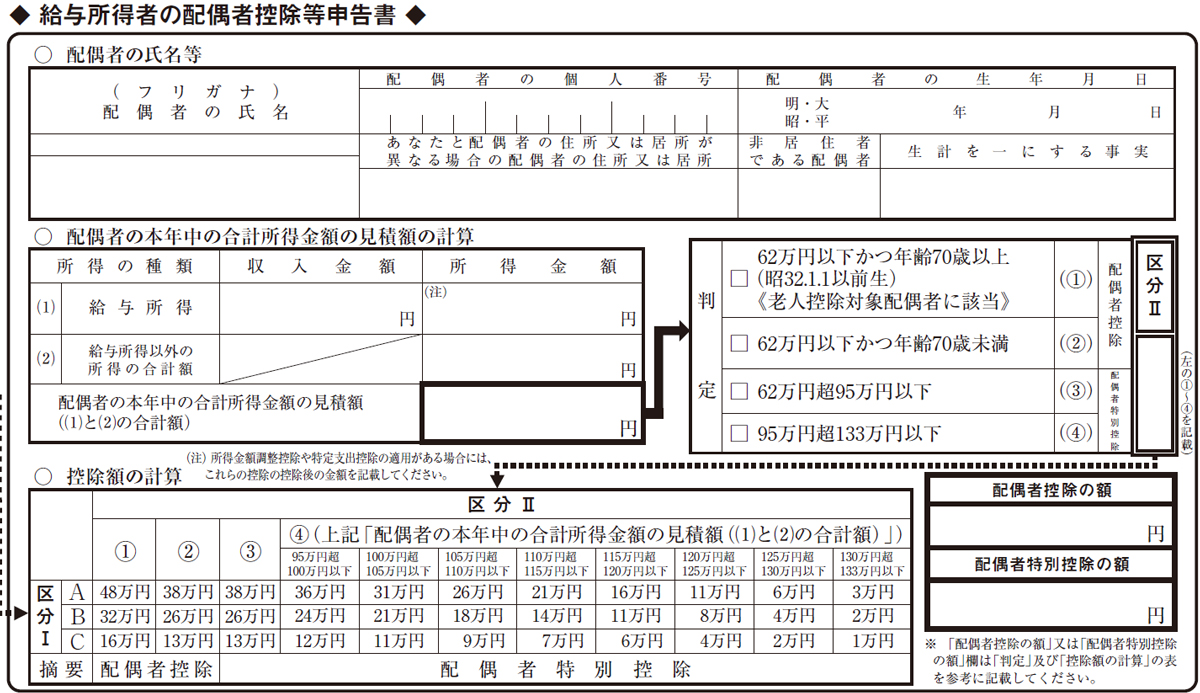
② 給与所得者の配偶者控除等申告書
配偶者の年間給与収入見積額から所得金額を算出し、本人の所得区分(基礎控除申告書の区分Ⅰで判定するA~C)と配偶者の所得区分(区分Ⅱ)の両方で判定して控除額を記入します。
改正ポイント:
令和8年分は、同一生計配偶者の合計所得金額が62万円以下(給与収入のみの場合、給与収入が136万円以下)まで、配偶者控除の適用が認められます。
注意点:
配偶者のパート収入額をそのまま「所得金額」欄へ転記してしまうミスが発生しがちです。必ず給与所得控除額を差し引いた後の金額で判定してください。
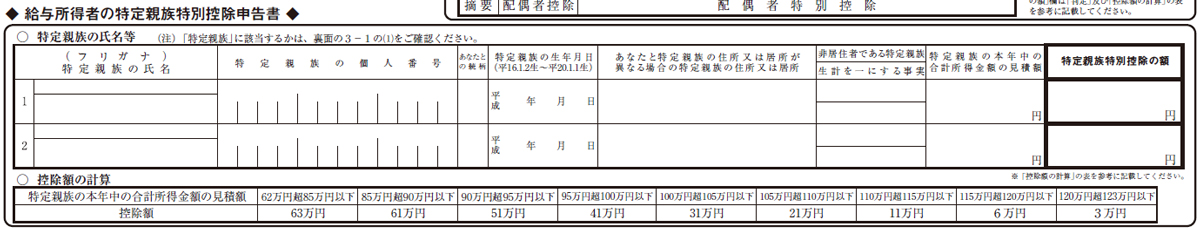
③ 給与所得者の特定親族特別控除申告書
19歳以上23歳未満の特定親族(所得62万円超123万円以下)がいる場合に、子どもの氏名・生年月日・年間所得見積額を記入します。
改正ポイント:
対象となる特定親族の所得要件は62万円超123万円以下です。また、その所得金額に応じて、控除額が63万円から3万円まで段階的に変動します。
注意点:
共働き世帯で同一の子どもについて夫婦双方が重複して特定親族特別控除の適用を受けることは認められません。世帯内でどちらが控除を受けるか、あらかじめ調整が必要です。
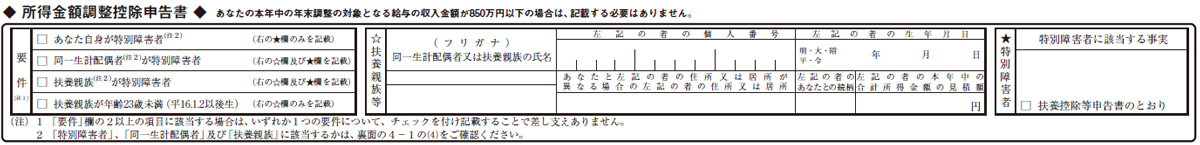
④ 所得金額調整控除申告書
本人の年末調整の対象となる年間給与収入が850万円を超え、「23歳未満の扶養親族がいる」、「本人が特別障害者である」、「特別障害者である同一生計配偶者または扶養親族がいる」のいずれかに該当する場合に記入します。
注意点:
年収850万円超の対象要件を満たしているにもかかわらず、従業員の記入漏れにより控除(最高15万円)を受け損ねるケースが発生しがちです。
なお、所得金額調整控除は、共働き世帯で同一の子どもについて夫婦双方が適用を受けることが制限されていません。そのため、夫婦の間に23歳未満の扶養親族が1人でもおり、夫婦それぞれが給与収入850万円超などの要件を満たしている場合は、夫婦双方が所得金額調整控除の適用を受けられることも、対象となる従業員に案内しておくとよいでしょう。
※参考資料:国税庁「令和8年分 給与所得者の基礎控除申告書 兼 給与所得者の配偶者控除等申告書 兼 給与所得者の特定親族特別控除申告書 兼 所得金額調整控除申告書(令和8年12月年末調整用)」
※本記事の内容は掲載日時点での情報です。
今なら3ヶ月無料トライアル実施中!
Edge Tracker 年末調整申告
だれでも簡単に年末調整を電子化!年末調整業務の改善とコストダウンで、従業員と管理部門の業務効率化を実現するクラウドサービスです。直感的でストレスフリーな操作性を3ヶ月無料で体験ください。

 この記事のポイント