この記事のポイント
- 製造原価報告書とは、製品の製造にかかった材料費・労務費・経費を集計し、当期製品製造原価を明らかにする書類である。
- 製造原価報告書で算出した当期製品製造原価は、損益計算書の売上原価を計算する基礎となり、期末に残った材料・仕掛品・製品は貸借対照表の棚卸資産に計上される。
- 製造原価報告書の作成では、材料費・労務費・経費の適切な区分と、期首・期末の仕掛品棚卸高の正確な反映が重要となる。
製造原価報告書は、製品の製造にかかったコストの内訳を明らかにし、損益計算書の売上原価を計算する基礎となる書類です。
製造業の経理実務では、材料費・労務費・経費の集計に加え、仕掛品の棚卸高を反映して当期製品製造原価を算出する必要があります。
本記事では、製造原価報告書の基本的な役割や損益計算書・貸借対照表との関係を整理したうえで、具体的な作成手順を記入例とともに解説します。中小製造業が押さえておきたい実務上の注意点も紹介します。
製造原価報告書とは
製造原価報告書とは、企業が一会計期間(当期)に製品を製造するためにかかったコストの内訳と総額を明らかにする書類です。
製造にかかった費用を材料費・労務費・経費の3つに分類して集計し、最終的に「当期製品製造原価」を算出します。
製造原価明細書と呼ばれることもあり、製造業における原価の状況を把握するために用いられます。
製造原価報告書が必要な理由
製造原価報告書が必要なのは、損益計算書だけでは製造コストの詳しい内訳を把握できないからです。
そもそも製造業では、製品を作るために様々な費用がかかります。
原材料の購入費だけでなく、製造に携わる従業員の給与・工場の水道光熱費・機械の減価償却費なども、製品を作るために必要なコストです。
一方、損益計算書では、これらの費用を含む「売上原価」が基本的に一つの金額として表示されます。
そのため、原材料費が高くなっているのか、工場の人件費が増えているのかといった、製造コストの内訳までは把握できません。
そこで役立つのが製造原価報告書です。
製造原価報告書では、製品を作るためにかかった費用を材料費・労務費・経費などに分けて示します。
いわば、損益計算書に表示される「売上原価」の計算基礎となる製造コストの内訳を示す明細書であり、主に製造業で使用されます。
製造原価報告書の作成義務と活用場面
製造原価報告書の作成は原則として任意ですが、以下のように製造原価の内訳が求められる場面では活用することができます。
- 上場企業などで、一定の条件下で当期製品製造原価の内訳を記載した明細書の添付が義務付けられる場合
- 製造業などの法人で、法人税申告に際して製造原価の内訳書を作成する場合
会計業務の効率化に、柔軟性と迅速性を発揮
財務・会計システム
MJSの財務・会計システムなら、仕訳入力とチェックをAIで自動化!他システムともシームレスに連携することでリアルタイムな経営判断が可能に。幅広い業種・業務や環境変化にも柔軟に対応します。
損益計算書・貸借対照表との関係
製造原価報告書は単独で完結する書類ではなく、損益計算書や貸借対照表と数字がつながっています。
それぞれどのようにつながっているのか、順に見ていきましょう。
損益計算書との関係
製造原価報告書で算出した当期製品製造原価は、損益計算書の売上原価を計算する際の基礎となります。
売上原価は、期首に残っていた製品の原価と当期に製造した製品の原価を合わせ、そこから期末に売れ残った製品の原価を差し引いて計算します。
売上原価 = 期首製品棚卸高 + 当期製品製造原価 − 期末製品棚卸高
そのため、当期製品製造原価が確定しなければ、損益計算書の売上原価も、その先の売上総利益(粗利)も正しく計算できません。
貸借対照表との関係
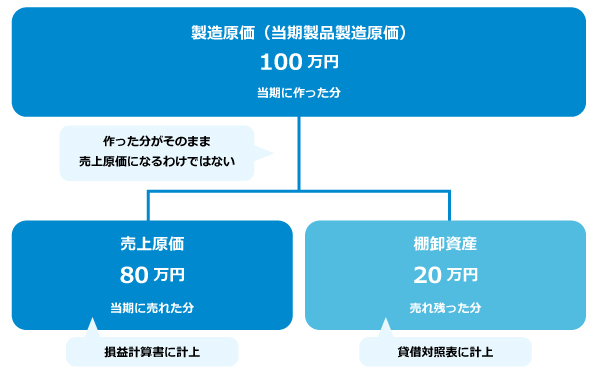
期末に残った材料、期末時点で完成していない仕掛品、当期に製造した製品のうち期末に売れ残った分は、貸借対照表の棚卸資産に計上されます。
当期に購入した材料がすべて当期中に使われるとは限らず、製造した製品もすべて当期中に売れるとは限りません。
期末時点で使われずに残っている材料、まだ完成していない仕掛品、完成しているものの売れ残っている製品は、流動資産である棚卸資産として貸借対照表に残ります。
つまり、製造に関連するコストは、当期の売上原価に反映される部分と、期末に棚卸資産として計上される部分に分かれます。
期首在庫がなく、当期に製造した製品100万円分のうち80万円分が売れた場合
製造原価の集計と製造原価報告書の作成手順
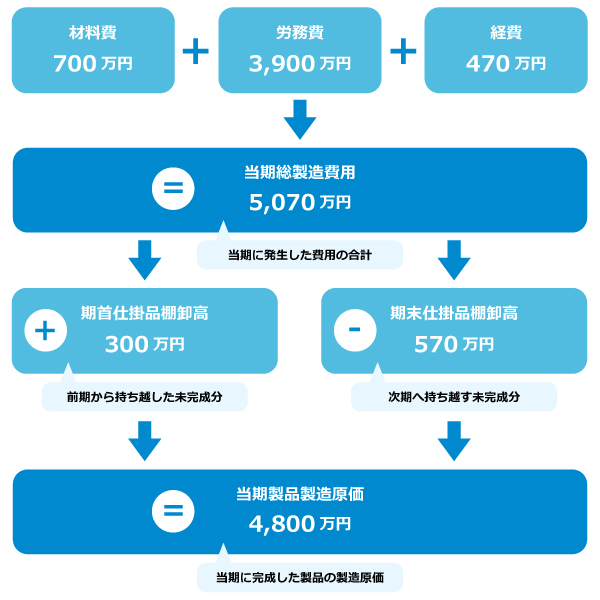
製造原価報告書は、材料費・労務費・経費を集計し、仕掛品の増減を調整して「当期製品製造原価」を算出する流れで作成します。
計算の流れは次の通りです。
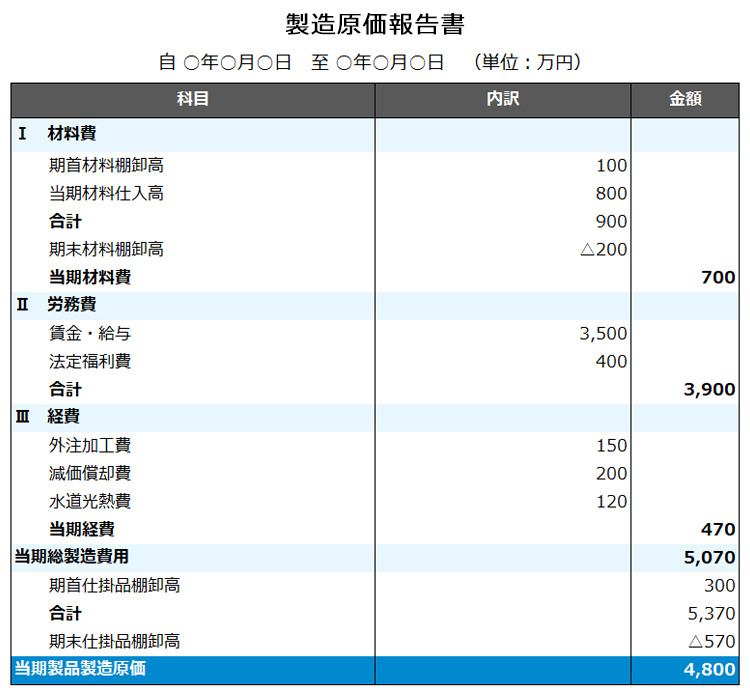
これを決算書の様式に整えたものが、製造原価報告書です。
ここからは、それぞれの項目をどのように計算するのかを順に見ていきます。
材料費・労務費・経費を集計する
材料費は、当期に実際に消費した材料の金額をもとに計算します。
購入した材料がすべて当期に使われるとは限らず、期末に残った材料は当期の製造には使われていないためです。計算式は次の通りです。
当期材料費 = 期首材料棚卸高 + 当期材料仕入高 − 期末材料棚卸高
例えば、期首材料棚卸高が100万円、当期材料仕入高が800万円、期末材料棚卸高が200万円なら、当期材料費は次のように計算できます。
100万円 + 800万円 − 200万円 = 700万円
なお、材料費には、製品の主体となる主要材料費のほか、外部から購入した部品の買入部品費、補助的に使う補助材料費などが含まれます。
労務費は、工場で製造に携わる従業員の賃金・給与や法定福利費(社会保険料の会社負担分)など、製造に関して発生した費用を集計します。
ここでは賃金・給与3,500万円、法定福利費400万円とすると、当期労務費は次の通りです。
3,500万円 + 400万円 = 3,900万円
経費は、材料費・労務費以外の製造に関する費用です。
外注加工費、機械設備の減価償却費、工場の水道光熱費などが該当します。
外注加工費150万円、減価償却費200万円、水道光熱費120万円なら、当期経費は次のように計算します。
150万円 + 200万円 + 120万円 = 470万円
期首・期末の仕掛品棚卸高を調整して当期製品製造原価を確定する
先ほど集計した3要素を合算したものが「当期総製造費用」です。
上の数値では、700+3,900+470=5,070万円となります。
ここから最終的な当期製品製造原価を求めるには、仕掛品の調整が必要です。
当期に発生した製造費用のうち、期末時点で仕掛品として残っている分は、まだ製品として完成していないため、当期製品製造原価から差し引き、仕掛品として翌期へ繰り越します。
一方、前期から繰り越された期首仕掛品には、前期までにかかった製造費用が含まれているため、その金額を当期総製造費用に加算します。
計算式は以下となります。
当期製品製造原価 = 当期総製造費用 + 期首仕掛品棚卸高 − 期末仕掛品棚卸高
期首仕掛品が300万円、期末仕掛品が570万円なら、次のように計算できます。
5,070万円+300万円−570万円=4,800万円
したがって、当期製品製造原価は4,800万円となります。
会計業務の効率化に、柔軟性と迅速性を発揮
財務・会計システム
MJSの財務・会計システムなら、仕訳入力とチェックをAIで自動化!他システムともシームレスに連携することでリアルタイムな経営判断が可能に。幅広い業種・業務や環境変化にも柔軟に対応します。
中小製造業が製造原価報告書で注意すべき実務ポイント
製造原価報告書の精度は、費目の区分と期末棚卸の反映によって大きく左右されます。
ここでは、中小製造業が特に注意したい2つのポイントを解説します。
材料費・労務費・経費を費目別に正しく区分する
同じ種類の支出でも、製造活動との関係によって計上する区分が変わります。
原則として、製造活動に関係する費用は製造原価に、販売・管理活動にかかる費用は販売費及び一般管理費(販管費)に区分します。
例えば、給与は次のように区分します。
- 製造に携わる工場従業員の給与:労務費(製造原価)
- 本社の人事部門など、製造に関係しない従業員の給与:一般管理費(販管費)
この区分が曖昧だと製造原価が過大・過少になり、売上総利益(粗利)も正しく計算できません。
判断に迷う費目については、製造原価と販管費のどちらに計上するか、あらかじめ社内で区分基準を決めておきましょう。
期末棚卸と連動させて仕掛品・製品を正しく評価する
作成手順で見た通り、当期製品製造原価は期末仕掛品の金額によって変わります。
期末仕掛品や製品の残高は、期末の棚卸によって把握し、原価計算に正しく反映させる必要があります。
棚卸の金額が不正確だと、当期製品製造原価や売上原価にも影響します。
特に仕掛品は、完成品と違って加工の進捗度によって評価額が変わるため、評価が難しい項目です。
加工の進捗度や評価方法について社内で基準を決めておくと、期ごとの評価のブレを抑えやすくなります。
※本記事の内容は掲載日時点での情報です。
会計業務の効率化に、柔軟性と迅速性を発揮
財務・会計システム
MJSの財務・会計システムなら、仕訳入力とチェックをAIで自動化!他システムともシームレスに連携することでリアルタイムな経営判断が可能に。幅広い業種・業務や環境変化にも柔軟に対応します。
**********
製造原価報告書は、材料費・労務費・経費を集計して当期製品製造原価を算出し、損益計算書の売上原価を計算する基礎となる書類です。
正確な製造原価報告書を作成するためには、費目の適切な区分に加え、期末の材料や仕掛品の棚卸高を正しく反映することが重要です。
本記事で紹介した作成手順や記入例を参考に、製造コストを正確に把握し、適切な原価管理につなげましょう。